La Fed torna ad alzare i tassi, il Giappone fa altrettanto e il vecchio equilibrio finanziario fondato sul dollaro comincia a mostrare crepe sempre più evidenti. Nella seconda parte della sua lezione Alessandro Volpi sposta lo sguardo sui Brics e su quella parte del mondo che cerca maggiore autonomia dagli Stati Uniti. Ma la questione riguarda direttamente anche l’Europa. La proposta dell’economista è netta: utilizzare il risparmio europeo per finanziare produzione, territori e servizi, recuperare strumenti pubblici di intermediazione e restituire alle banche una funzione diversa da quella di semplici distributrici di prodotti finanziari.
Due notizie apparentemente tecniche aprono la seconda parte della lezione di Alessandro Volpi che conclude il corso on line su Finanziarizzazione e giustizia sociale, organizzato da Unipd, Fisppa, Laboratorio Larios e La Cura del Vero. La Federal Reserve rialza nuovamente i tassi di interesse e pochi giorni dopo la scelta analoga dalla Banca del Giappone. Per Volpi non sono due episodi separati. Bensì il segnale che qualcosa sta cambiando nel grande meccanismo finanziario mondiale costruito per decenni attorno al dollaro. E per comprenderne la portata bisogna spostare lo sguardo. Dagli Stati Uniti ai Brics. Passiamo quindi dal capitalismo finanziario occidentale a quella parte del pianeta che sta cercando, con modalità e interessi anche molto diversi tra loro, di ridurre la propria dipendenza dal sistema americano.
La Fed e i tassi
Perché la Fed alza i tassi? La spiegazione ufficiale è per contrastare l’inflazione, Volpi propone però una seconda chiave di lettura. Gli Stati Uniti hanno bisogno di continuare ad attirare compratori per una massa crescente di debito pubblico. Se la fiducia diminuisce, quei titoli devono diventare più remunerativi. Come ha spiegato nella prima parte della sua lezione. Bisogna pagare di più chi presta denaro agli Stati Uniti. Il rialzo dei tassi diventa così, nella lettura dell’economista, non soltanto uno strumento antinflazionistico ma anche il segnale della necessità americana di continuare a rendere appetibile il proprio debito. Ma si innesca un meccanismo pericoloso e vizioso: più salgono i tassi, più aumenta il costo del debito pubblico. E nel contempo diventano più cari mutui e prestiti, si riducono investimenti e consumi e cresce la pressione su famiglie e imprese. La cura contro l’inflazione rischia insomma di aggravare la debolezza del sistema e, come si dice, ammazzare il malato
Il Giappone e il carry trade
Poi c’è il Giappone. Per decenni i suoi tassi bassissimi hanno alimentato il cosiddetto carry trade. Il meccanismo era molto conveniente: prendere denaro a prestito in Giappone a costi minimi e utilizzarlo per acquistare titoli americani con rendimenti superiori. La differenza diventava guadagno. Ma se anche il denaro giapponese diventa più costoso, quell’operazione perde convenienza. Per continuare ad attrarre gli stessi capitali, i titoli americani devono offrire rendimenti ancora maggiori. E così le due decisioni monetarie finiscono per intrecciarsi. Per Volpi mostrano soprattutto una cosa: gli Stati Uniti non possono più dare per scontato che il resto del mondo continuerà indefinitamente a finanziare il loro debito alle condizioni stabilite da Washington.
Un altro mondo si organizza
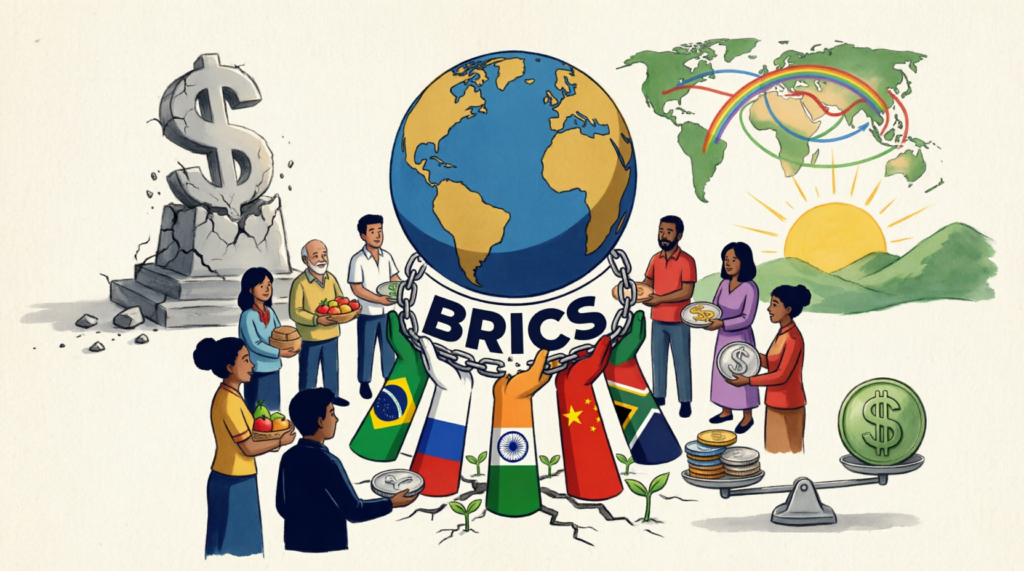
È qui che entrano i Brics.Volpi mette in guardia da una semplificazione. Non siamo davanti a un nuovo blocco sovietico contrapposto all’Occidente. Brasile, Russia, India, Cina, Sudafrica e gli altri Paesi entrati progressivamente nel gruppo hanno interessi, modelli politici e posizioni internazionali differenti, non concordano su tutto e non vogliono rompere gli scambi con Europa e Stati Uniti. Quello che li unisce sempre di più è un’altra esigenza: ridurre la propria dipendenza dall’architettura economica e finanziaria occidentale. La globalizzazione guidata dagli Stati Uniti ha prodotto per molti di questi Paesi enormi vantaggi. La Cina ne rappresenta l’esempio più evidente: entrare nel commercio mondiale significò poter esportare verso i grandi mercati occidentali, attrarre investimenti e acquisire tecnologie. Ma quella fase, sostiene Volpi, si sta esaurendo. Cina e India hanno ormai proprie capacità industriali, tecnologiche e finanziarie e hanno cominciato a costruire rapporti commerciali sempre più intensi tra loro e con gli altri Paesi del Sud globale.
Sanzioni e distacco
L’utilizzo crescente delle sanzioni economiche e finanziarie ha mostrato a molti Paesi quanto possa essere rischioso dipendere da infrastrutture controllate direttamente o indirettamente dall’Occidente. Riserve detenute all’estero possono essere congelate, pagamenti possono essere bloccati, l’accesso a determinati circuiti può essere limitato. E una valuta utilizzata come strumento universale degli scambi può diventare anche uno strumento di pressione politica. Secondo Volpi è stato proprio questo a imprimere un’accelerazione al processo di distacco. Per questo i Brics hanno scelto di rafforzare gli scambi reciproci, utilizzare maggiormente le proprie valute, ridurre alcune esposizioni verso il debito americano e ragionare su sistemi di pagamento alternativi.
Non una nuova moneta, ma più valute
La strategia non consiste, almeno oggi, nel sostituire il dollaro con uno yuan globale o con una fantomatica moneta unica dei Brics. Secondo Volpi è molto più pragmatica. Se Cina e India commerciano tra loro, possono utilizzare yuan e rupie. Brasile e Cina possono usare real e yuan. Altri Paesi possono costruire accordi analoghi. Il punto non è creare subito un nuovo centro monetario dominante. Piuttosto, avere più possibilità e dipendere meno da una sola valuta. Per Volpi questa è la logica di un mondo multipolare: l’egemonia americana non si sostituisce con quella cinese, ma l’obiettivo è di ridurre la necessità stessa di un’unica egemonia monetaria.
Dedollarizzare senza distruggere
I Brics quindi vogliono ridurre la dipendenza dal dollaro, ma non hanno interesse a provocarne un crollo improvviso. La Cina, in particolare, continua ad avere rapporti commerciali enormi con il resto del mondo. Un tracollo violento della moneta americana impoverirebbe molti dei suoi clienti, ridurrebbe la loro capacità di importare e potrebbe innescare una crisi finanziaria globale dagli esiti imprevedibili. Per questo Volpi parla di dedollarizzazione parziale e graduale. Quella che spesso viene rappresentata come una sfida frontale all’Occidente appare invece anche come il tentativo di costruire una via d’uscita senza far esplodere il sistema esistente. La Cina, dice Volpi, finisce quasi per assumere il ruolo del pompiere: vuole cambiare gli equilibri, ma non ha interesse che l’edificio prenda fuoco.
Il nodo dei pagamenti
La partita non riguarda soltanto quale moneta utilizzare, ma anche chi controlla le infrastrutture attraverso le quali il denaro si muove. Un Paese può anche commerciare nella propria valuta, ma se il pagamento deve obblogatoriamente transitare attraverso reti controllabili da altri soggetti, la sua autonomia rimane limitata. Da qui il lavoro dei Brics sui collegamenti tra sistemi nazionali di pagamento e sui regolamenti commerciali in valute locali. Per Volpi questo passaggio è persino più importante dell’eventuale nascita di una nuova valuta. Controllare il pagamento significa controllare una parte essenziale della sovranità economica.
E l’Europa?
Il problema dei BRICS diventa il problema europeo. Perché se Cina, India e gli altri Paesi stanno cercando di ridurre la propria dipendenza dagli Stati Uniti, l’Europa continua invece a essere fortemente legata al sistema finanziario americano. Eppure possiede una risorsa straordinaria. Il risparmio. Volpi parla di decine di migliaia di miliardi accumulati dalle famiglie europee. È una delle principali materie prime di cui il vecchio continente dispone. Ma una parte rilevante di questo risparmio viene intermediata dai mercati e dai grandi gestori internazionali e finisce per alimentare titoli, fondi e mercati finanziari spesso molto lontani dall’economia nella quale quel risparmio è stato prodotto. Il paradosso è evidente. L’Europa lamenta la mancanza di investimenti mentre possiede enormi risorse finanziarie che contribuiscono a finanziare altre economie. Per Volpi la prima scelta dovrebbe quindi essere: riportare il risparmio europeo dentro l’economia europea.
Costruire una Wall Street europea?
Qui Volpi prende le distanze dalla soluzione che attribuisce al rapporto Draghi. L’idea di fondo sarebbe trattenere il risparmio in Europa rendendo più grandi i mercati finanziari europei, favorendo aggregazioni bancarie, creando grandi gestori e titoli capaci di offrire rendimenti elevati. In altre parole: rispondere alla forza della finanza americana costruendo una finanza europea più grande. Il che significa che cambierebbe la geografia della finanziarizzazione ma non il suo meccanismo. Resterebbe l’esposizione alle bolle. Resterebbe una distribuzione del rischio profondamente diseguale. E resterebbe il problema di affidare pensioni, welfare e sicurezza economica a investimenti il cui valore può oscillare. Non tutti, insiste l’economista, possiedono gli stessi “anticorpi” per sostenere una perdita. Chi dispone di grandi patrimoni può assorbire il rischio. Chi affida a un fondo i risparmi necessari per la propria pensione molto meno.
Parte del risparmio sotto una regia pubblica
Che fare? Volpi non si sottrae alla risposta e formula alcune proposte fattibili. La prima è quella di recuperare strumenti pubblici per raccogliere risparmio e trasformarlo in investimenti utili alla collettività. L’esempio italiano è Cassa pepositi e prestiti. Volpi immagina una Cdp capace di emettere obbligazioni destinate a finanziare gli enti locali e interventi concreti: manutenzione del territorio, scuole, servizi, reti, piccole infrastrutture, opere necessarie alla vita quotidiana delle comunità. Quei titoli potrebbero essere acquistati anche da fondi previdenziali. Il risultato sarebbe duplice: il risparmiatore avrebbe un investimento con una componente di garanzia pubblica e quindi potenzialmente meno esposto alle oscillazioni di una bolla speculativa e il suo risparmio migliorerebbe il territorio nel quale vive. È un rovesciamento radicale della logica finanziaria: il rendimento non scompare, ma torna a essere collegato a qualcosa di reale.
Il ruolo delle banche: tornare a intermediare
Dentro questa proposta cambia anche il ruolo delle banche. Negli ultimi decenni una parte crescente del sistema bancario ha spostato il proprio baricentro. Meno intermediazione tradizionale tra risparmio e credito e più collocamento di fondi, polizze e prodotti finanziari. Volpi suggerisce implicitamente un percorso inverso. La banca dovrebbe tornare a essere il luogo nel quale il risparmio di un territorio può trasformarsi in credito e investimenti per quel territorio. Non un mero terminale attraverso cui il risparmio viene trasferito verso grandi fondi globali. In questa prospettiva anche banche pubbliche, banche territoriali e strumenti a forte garanzia pubblica possono recuperare una funzione che la finanziarizzazione ha progressivamente indebolito: collegare chi risparmia a chi produce. E collegare entrambi a un interesse collettivo.
Limitare il “drenaggio” di capitali
Volpi affronta poi un tema quasi scomparso dal dibattito economico europeo: la libertà assoluta di movimento dei capitali. Ed ecco la sua seconda proposta. Perché, si domanda, il risparmio accumulato in Europa dovrebbe poter essere trasferito ovunque senza che ci si interroghi sulle conseguenze? Per decenni non è stato così. Esistevano vincoli e controlli. La completa liberalizzazione dei movimenti di capitale è una scelta relativamente recente, non una legge naturale dell’economia. Volpi propone quindi di tornare a ragionare su forme di limitazione o disincentivo all’uscita dei capitali quando quella fuoriuscita non produce benefici per l’economia dalla quale il risparmio proviene. L’obiettivo non sarebbe chiudere l’Europa, bensì impedire che il suo principale patrimonio finanziario venga drenato sistematicamente verso altri sistemi economici.
Un sistema Ue dei pagamenti
C’è poi l’input che arriva direttamente dai Brics e su cui si basa la terza proposta di Volpi. Se l’autonomia dipende anche dall’infrastruttura dei pagamenti, l’Europa dovrebbe dotarsi di strumenti realmente europei. Un sistema capace di funzionare senza una dipendenza decisiva da operatori extracomunitari. Qui il discorso di Volpi incontra il progetto dell’euro digitale: non solo una nuova modalità per pagare, ma un pezzo di sovranità monetaria europea. Perché poter trasferire denaro, effettuare pagamenti e garantire l’operatività delle banche senza dipendere tecnologicamente e giuridicamente da infrastrutture esterne (leggi americane) significa ridurre una vulnerabilità strategica.
Dialogare con i Brics
Autonomia, per Volpi, non significa autarchia. Ed ecco la quarta proposta. I Paesi Brics dispongono di grandi quantità di risparmio. La Cina in particolare possiede enormi masse finanziarie che il governo mantiene ancora fortemente separate dalla gestione dei grandi fondi occidentali. Perché l’Europa non dovrebbe provare ad attrarne una parte? Non convincendo Pechino a comprare debito pubblico, ma costruendo progetti industriali e produttivi europei capaci di attrarre capitale cinese, indiano o proveniente dagli altri Paesi emergenti. Il presupposto dovrebbe però essere una vera politica industriale: individuare i settori nei quali l’Europa vuole investire, costruire imprese e progetti credibili, attirare capitale dentro la produzione anziché dentro una nuova bolla finanziaria. In alcuni campi, osserva Volpi, proprio la collaborazione industriale potrebbe permettere all’Europa di recuperare ritardi tecnologici ormai difficili da colmare contando soltanto sulle proprie forze (leggi le auto elettriche).
Cina e grandi fondi
La posizione suggerita da Volpi rifiuta due estremi: da una parte la chiusura, i dazi, la contrapposizione permanente con la Cina, dall’altra l’apertura indiscriminata dei mercati europei ai capitali finanziari globali. Un grande mercato europeo dei capitali completamente liberalizzato, sostiene Volpi, rischierebbe di essere dominato proprio dai soggetti che dispongono delle maggiori masse finanziarie, cioè dai grandi fondi. Creare semplicemente un “supermercato finanziario europeo” non significa dunque creare autonomia. Potrebbe significare offrire un mercato ancora più grande agli operatori globali già dominanti.
Il denaro torni a servire l’economia
Alla fine il viaggio attraverso Fed, Giappone, dollaro, Cina e Brics riporta Volpi al punto dal quale era partito l’intero corso. Che cosa deve fare la finanza? Se il suo compito diventa produrre rendimenti attraverso altri rendimenti, il sistema tende inevitabilmente ad alimentare bolle e concentrazione della ricchezza. Se invece il risparmio viene riportato verso produzione, infrastrutture, territorio, lavoro e servizi, la finanza può tornare ad avere una funzione strumentale e sociale. È questa la differenza fondamentale. Non si tratta di immaginare un mondo senza banche, senza credito e senza rendimento del capitale. Si tratta di decidere chi orienta il risparmio e verso che cosa. I Brics stanno provando, con tutte le loro contraddizioni, a sottrarre una parte delle proprie economie alla dipendenza dall’architettura finanziaria americana. L’Europa, secondo Volpi, dovrebbe cominciare almeno a porsi la stessa domanda. Non per sostituire una dipendenza con un’altra, ma per utilizzare la straordinaria ricchezza che ancora possiede – il risparmio dei suoi cittadini – per finanziare il proprio futuro. E forse la domanda conclusiva di questa ultima lezione può essere ridotta proprio a questo: perché i risparmi di una famiglia europea devono servire a gonfiare un titolo dall’altra parte dell’Atlantico, quando potrebbero finanziare una scuola, un’impresa, una rete ferroviaria, la sicurezza di un territorio e, nello stesso tempo, garantire un rendimento a chi quei soldi li ha messi da parte?